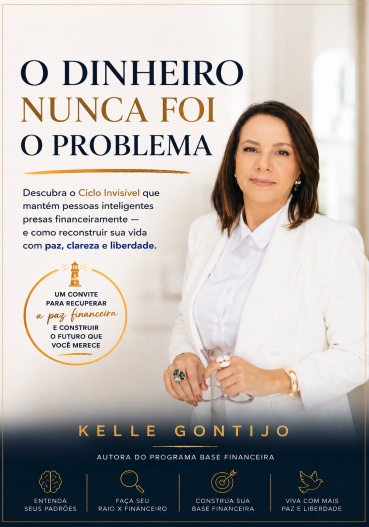
O Dinheiro Nunca Foi o Problema
E se o problema nunca tivesse sido o dinheiro? A pergunta que muda uma vida.
Cerca de 3 min · sem cadastroO Combo Base Financeira reúne 10 livros completos de educação financeira + uma sessão de Raio X Financeiro ao vivo comigo — o momento em que a venda sai dos seus olhos e você recebe um plano de ação personalizado para a sua vida.
Quero meu acesso por R$ 47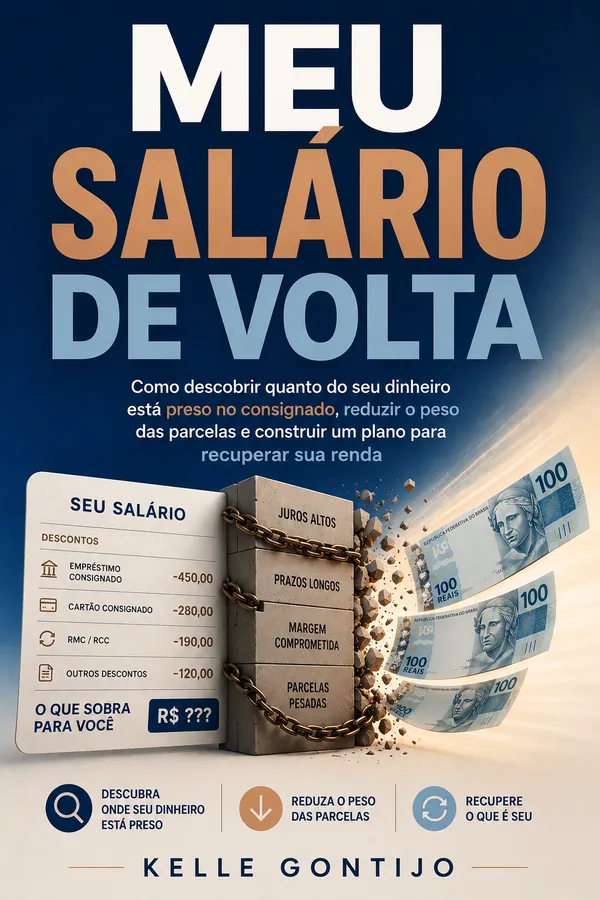
Talvez essa cena seja sua: o dinheiro entra na conta, e antes mesmo de você pensar no que fazer com ele, uma parte já tem destino:
Você trabalha, se esforça, cumpre suas responsabilidades. Mas o mês termina e a sensação é a mesma de sempre:
correr muito e permanecer exatamente no mesmo lugar.
Com o tempo, isso deixa de afetar só a conta bancária. Invade:
Eu preciso ganhar mais para resolver minha vida.
A verdade é outraO problema quase nunca foi o quanto você ganha. É nunca ter aprendido a controlar, organizar e direcionar o que entra.
É exatamente isso que os 10 materiais deste combo ensinam — e é o que o Raio X Financeiro revela, na prática, com os seus números. Ver o que você recebe
10 materiais completos, da mentalidade à prática. Mais de 1.300 páginas para consultar sempre que precisar.
Você veio atrás de mudar sua vida financeira. Leia a introdução de 3 livros do combo antes de decidir.
E se o problema nunca tivesse sido o dinheiro? A pergunta que muda uma vida.
Cerca de 3 min · sem cadastro
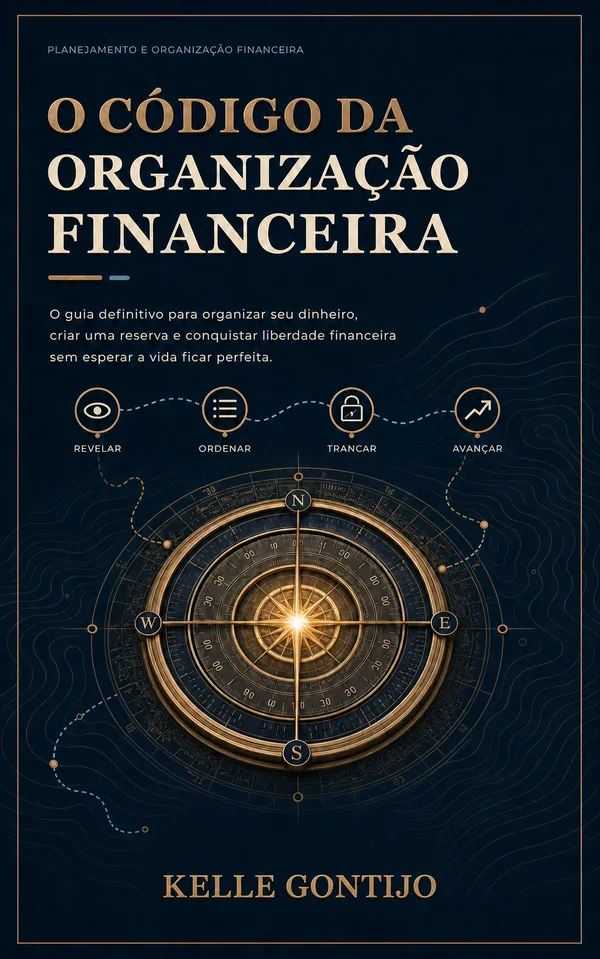
Método ROTA: veja para onde vai seu dinheiro, organize e avance.
Cerca de 3 min · sem cadastro
Descubra quanto do seu salário está preso no consignado e recupere sua renda.
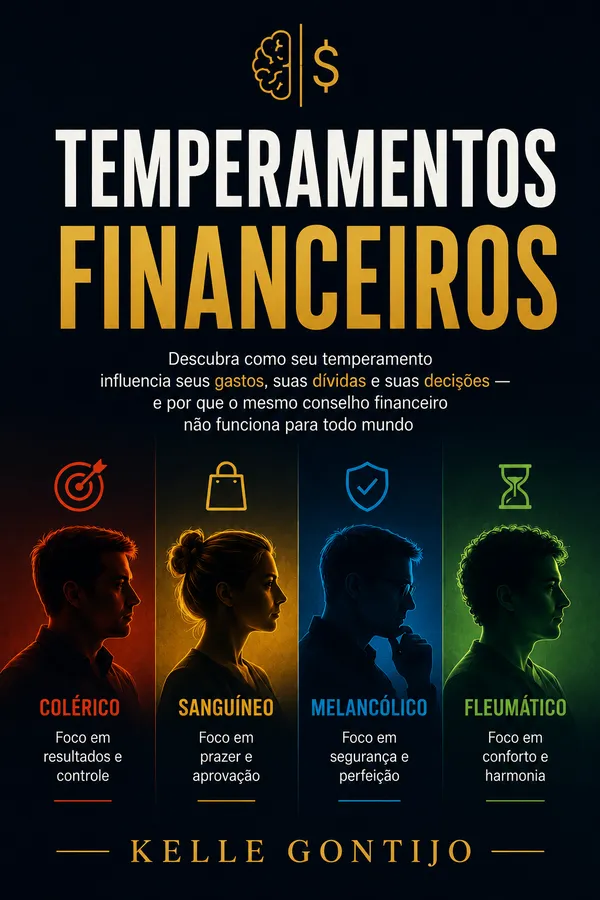
Cerca de 4 min · sem cadastroEntenda seu temperamento financeiro e por que o mesmo conselho não funciona para todos.
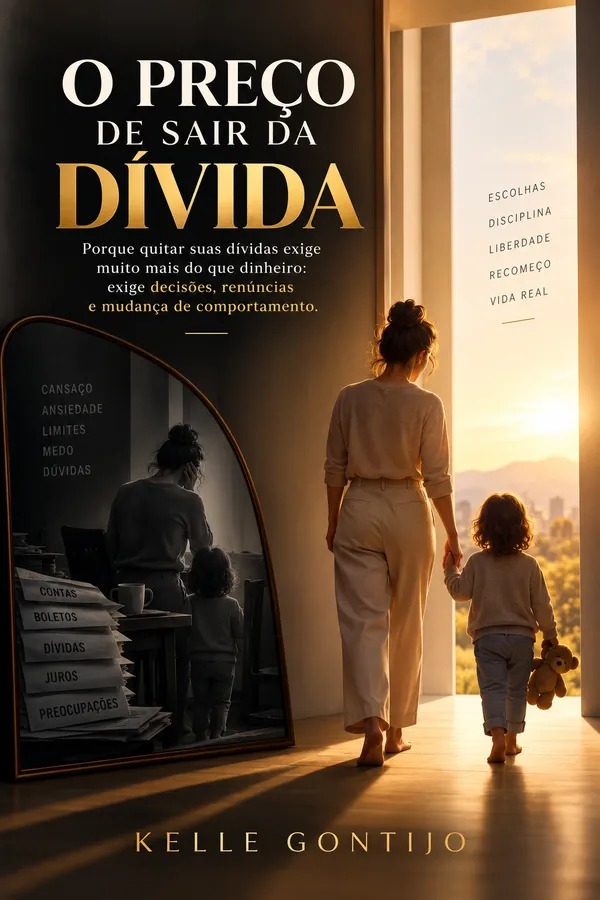
Quitar dívidas exige decisões, renúncias e mudança de comportamento. Entenda o preço real.
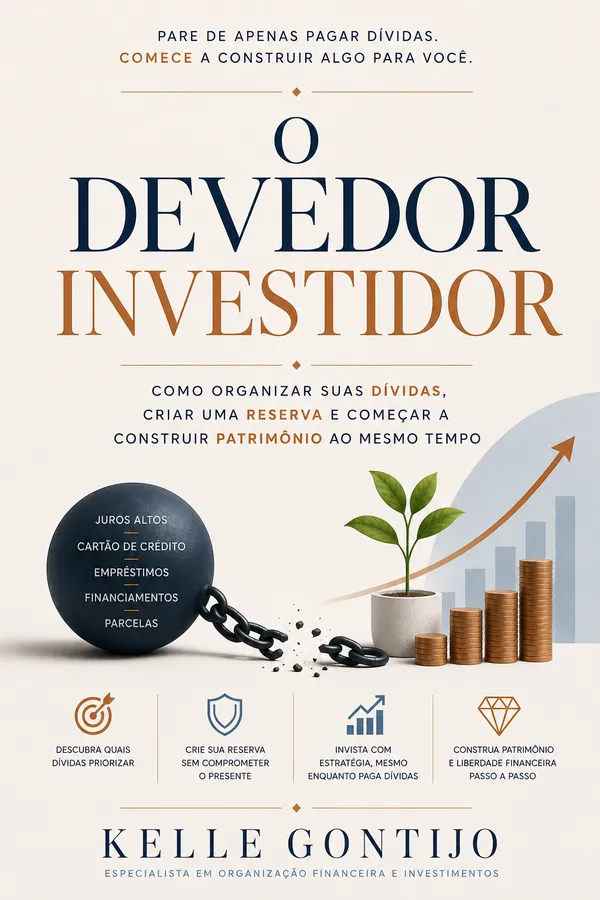
Organize as dívidas, crie uma reserva e comece a construir patrimônio ao mesmo tempo.
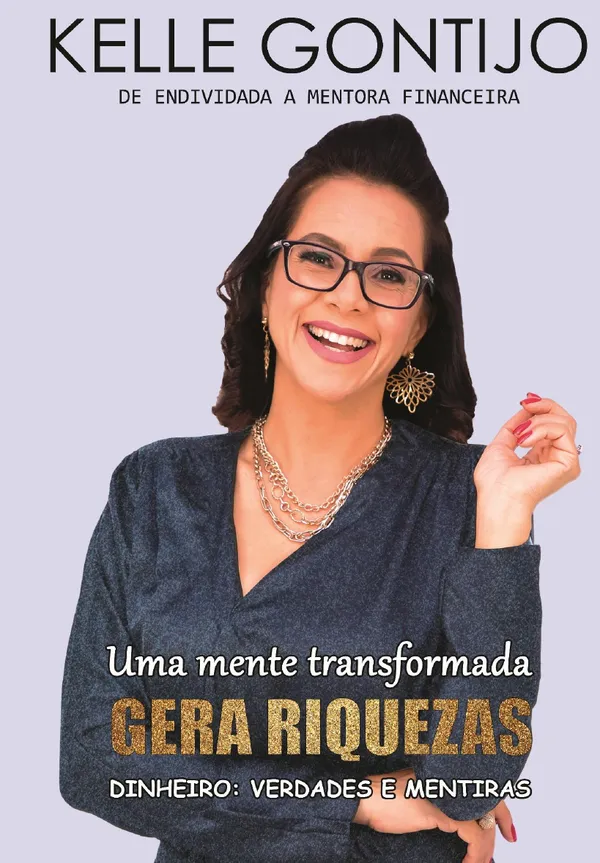
A base mental para transformar de vez a sua relação com o dinheiro.
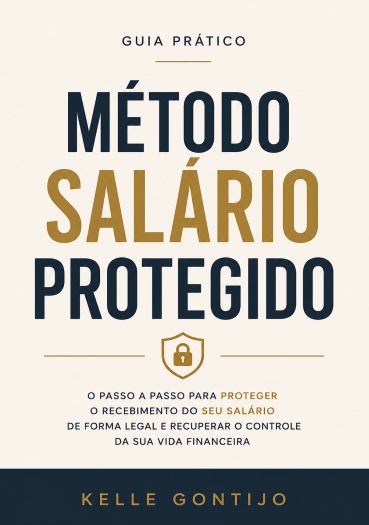
Passo a passo para proteger seu salário de forma legal. Inclui 5 requerimentos prontos.
Renegocie e pague o valor justo das suas dívidas, sem culpa, sem medo e sem milagre.
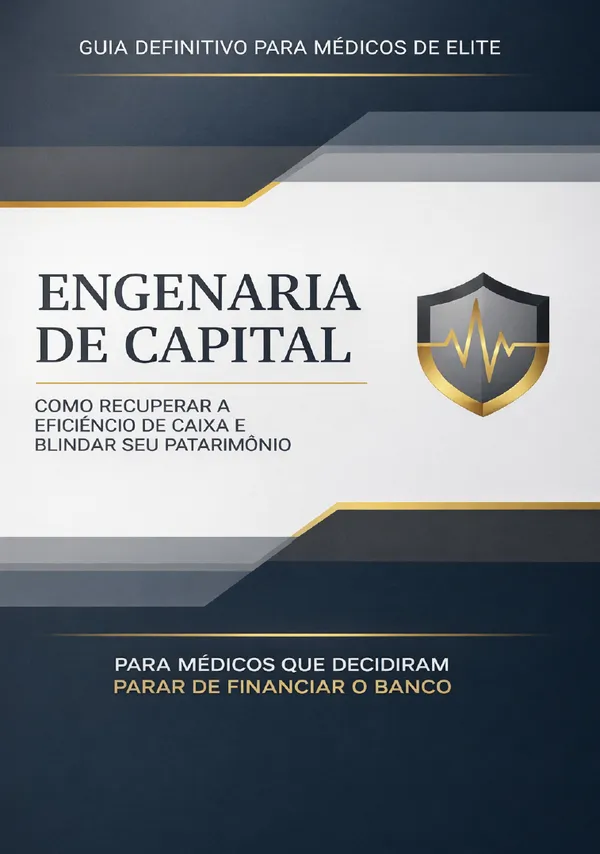
Para médicos e profissionais de alta renda: recupere a eficiência de caixa e blinde o seu patrimônio.
A sua vida financeira, na tela
Kelle GontijoValor individual: R$ 297 · incluso no combo
Uma videochamada individual de orientação financeira, no horário que você escolher.
Não é aula gravada. Não é planilha pronta. É você e eu, olhando para a sua realidade financeira com clareza:
Na saída, você recebe um plano de ação personalizado — prioridades, cortes inteligentes e os próximos passos exatos para a sua vida.
Kelle Gontijo é contadora, escritora e mentora financeira. Filha de uma empregada doméstica que não teve acesso aos estudos, começou a trabalhar aos 20 anos na área de vendas — e aprendeu, na prática, uma verdade que virou sua missão: ganhar mais não resolve se você nunca aprendeu a cuidar do que ganha.
Escreveu o livro “Uma Mente Transformada Gera Riquezas” e criou métodos próprios de organização financeira — como o Método ROTA e o Raio X Financeiro — para tirar você do modo sobrevivência e colocar no modo consciência.
“Ou você assume o controle do seu dinheiro, ou o dinheiro continua controlando a sua vida.”Kelle Gontijo
Valor de referência do conjunto: R$ 749
R$47
Pagamento único, no Pix ou no cartão.
Menos de R$ 5 por livro.
Se não fizer sentido para você, devolvemos 100% do valor em até 7 dias. Sem perguntas.
Ficou alguma dúvida? As respostas mais comuns estão aqui.
Assim que o pagamento for confirmado, você recebe um e-mail com o link para baixar os 10 materiais na hora. No Pix, o acesso é liberado imediatamente após a confirmação.
É uma sessão individual e ao vivo comigo. Você recebe o link de agendamento por e-mail, escolhe o horário e nós analisamos juntos a sua vida financeira: quanto entra, quanto sai, para onde o dinheiro vai e onde estão os vazamentos. Você sai da sessão com um plano de ação personalizado.
Não. Os materiais vão do básico ao avançado. Quem está começando pode iniciar por O Código da Organização Financeira e ir avançando no seu ritmo.
O acesso é vitalício. Você baixa os arquivos em PDF e pode ler quantas vezes quiser, no celular, tablet ou computador.
Pix e cartão de crédito. Com o Pix, a confirmação é imediata e o acesso é liberado na hora.
Você tem 7 dias de garantia incondicional. Basta pedir o reembolso dentro do prazo e devolvemos 100% do valor, sem perguntas.
Ou pode ser o dia em que tudo fica claro — e você começa a comandar o seu dinheiro de verdade.
Quero começar agora por R$ 47Existem perguntas que mudam uma vida inteira.
Esta é uma delas.
Você realmente sabe para onde está indo o seu dinheiro?
Não estou perguntando quanto você ganha.
Nem quanto deve.
Muito menos quanto gostaria de ter na conta.
Estou perguntando se você conhece, de verdade, a sua vida financeira.
Se eu pedisse que, agora mesmo, você respondesse a estas perguntas, conseguiria?
Talvez você responda que sim.
Mas a experiência me mostrou outra realidade.
Durante anos, conversando com pessoas das mais diferentes profissões, descobri algo curioso. Quando perguntava como estava a vida financeira delas, quase ninguém respondia com números.
As respostas eram sempre parecidas.
“Está difícil.”
“Está apertada.”
“Está uma bagunça.”
“Estou tentando me organizar.”
Perceba.
Essas não são respostas.
São sentimentos.
E sentimentos, por mais verdadeiros que sejam, não mostram a realidade inteira.
Talvez seja exatamente por isso que tantas pessoas passam anos tentando resolver a vida financeira sem conseguir. Elas tentam mudar aquilo que nunca conseguiram enxergar com clareza.
E quando não existe clareza, qualquer decisão parece ser a correta.
Trabalhar mais.
Fazer um empréstimo.
Renegociar uma dívida.
Parcelar uma compra.
Usar o limite do cartão.
Aceitar um crédito que o banco ofereceu.
Naquele momento, tudo parece fazer sentido.
Até que o mês termina.
Depois outro.
E outro.
Então surge uma sensação difícil de explicar.
Você trabalha.
Se esforça.
Cumpre suas responsabilidades.
Mas o dinheiro parece escapar pelas mãos.
É como correr muito e permanecer exatamente no mesmo lugar. Com o tempo, essa sensação deixa de afetar apenas a conta bancária.
Ela invade o sono.
Os relacionamentos.
As decisões.
Os sonhos.
A paz.
E talvez seja justamente aqui que exista o maior equívoco sobre educação financeira. A maioria das pessoas acredita que o sofrimento começa quando faltam recursos. Na realidade, ele começa quando perdemos a sensação de controle.
Porque existe algo muito mais angustiante do que ter pouco dinheiro.
É não entender por que ele nunca permanece.
Foi exatamente essa pergunta que deu origem a este livro.
Não escrevi estas páginas para ensinar você a economizar. Também não escrevi para apresentar fórmulas de enriquecimento rápido. Muito menos para fazer você sentir culpa pelas decisões que tomou até aqui.
Escrevi porque, ao longo da minha trajetória, percebi que pessoas inteligentes, trabalhadoras e responsáveis continuavam enfrentando exatamente os mesmos problemas financeiros.
Não importava a profissão.
Nem o salário.
Nem a idade.
Mudavam as histórias.
Mudavam os valores.
Mas existia um padrão.
Um padrão tão silencioso que quase ninguém percebia. E, enquanto ele permanecia invisível, qualquer tentativa de organizar a vida financeira era apenas um alívio temporário.
Talvez você esteja carregando esse mesmo padrão sem perceber. Se estiver, quero lhe fazer um convite.
Durante a leitura deste livro, não tente encontrar soluções rápidas. Em vez disso, permita-se enxergar aquilo que talvez nunca tenha sido mostrado a você.
Porque a transformação financeira não começa quando o dinheiro aumenta.
Ela começa quando a consciência muda.
E, quando a consciência muda, as decisões mudam.
Quando as decisões mudam, os resultados também mudam.
Este livro é um convite para essa mudança. Não a mudança da sua conta bancária. Essa virá depois. O primeiro passo é muito mais importante. É mudar a forma como você enxerga o dinheiro.
Porque existe uma possibilidade que talvez nunca tenha passado pela sua cabeça.
E se o problema nunca tivesse sido o dinheiro?
Vire a página.
A resposta pode mudar a maneira como você olhará para sua vida financeira pelo resto da vida.
O salário cai na conta.
Por alguns minutos, talvez algumas horas, você sente que pode respirar.
Então começam os pagamentos.
Uma parte fica com o banco. Outra vai para a fatura. Existem as parcelas, o aluguel, o financiamento, a escola, o supermercado, o transporte e todas as despesas que não podem esperar. Em pouco tempo, aquele dinheiro que parecia trazer alívio começa a desaparecer.
Você trabalhou durante um mês inteiro, recebeu, pagou uma série de compromissos e, ainda assim, não sente que avançou. Quando olha para o saldo, surge a pergunta: para onde foi todo o meu dinheiro?
Talvez você não esteja sem renda. Você trabalha, recebe e mantém boa parte das contas em dia. Pode até possuir um salário que outras pessoas consideram razoável.
Mesmo assim, não consegue criar uma reserva. Depende do cartão para completar alguns meses. Convive com parcelas que parecem nunca terminar. No fundo deseja investir, mas sempre existe alguma coisa mais urgente.
Por fora, sua vida financeira parece funcionar.
Por dentro, você sabe o quanto ela está vulnerável.
Basta um imprevisto, uma despesa médica, um reparo no carro ou uma redução na renda para tudo sair do lugar.
Se essa é a sua realidade, este livro foi escrito para você.
Quando o dinheiro não é suficiente, a primeira resposta parece óbvia: “Preciso ganhar mais.”
Aumentar a renda pode ser necessário e importante. Mas existe uma verdade que poucas pessoas percebem: se o dinheiro que você recebe não encontra uma ordem, o dinheiro adicional também será absorvido pela desorganização.
Você passa a ganhar mais, respira por algum tempo e assume novos compromissos. O padrão de vida aumenta. Aparecem outras parcelas. Despesas antigas ocupam o espaço da nova renda. Pouco depois, o salário maior também parece insuficiente.
Isso acontece porque o problema não está somente na quantidade de dinheiro. Está na ordem em que as decisões são tomadas.
Grande parte das pessoas recebe e organiza o dinheiro desta forma:
Mas quase nunca sobra.
A segurança fica por último.
O futuro fica por último.
E tudo aquilo que permanece sempre na última posição dificilmente se torna realidade.
Talvez você já tenha tentado controlar cada pequeno gasto. Talvez tenha começado planilhas, baixado aplicativos, assistido a aulas ou prometido que aquele seria o último mês desorganizado.
Quando não conseguiu manter o plano, pode ter concluído que lhe faltava disciplina.
Mas a culpa não organiza dinheiro. Ela apenas torna mais difícil olhar para os números.
Você não precisa ser humilhado pelas decisões que tomou. Precisa compreender como essas decisões estão afetando sua renda atual.
Também não precisa cortar tudo o que traz prazer para provar que deseja mudar. Precisa descobrir:
Quando essas respostas aparecem, a desorganização deixa de ser uma névoa. Ela se transforma em um problema específico que pode ser enfrentado.
Talvez você já tenha vivido esta cena muitas vezes. O dia do pagamento chega, o dinheiro entra na conta ou aparece no seu benefício, mas aquela sensação de alívio dura pouco. Antes mesmo de pensar no que fazer com o dinheiro, uma parte já foi embora. Outra parcela será descontada nos próximos dias. As contas chegam, o mercado precisa ser abastecido, a farmácia aparece de surpresa e, quando você percebe, quase não sobrou nada.
Então começa aquela pergunta que ninguém gosta de fazer, mas que volta todos os meses: para onde está indo o meu dinheiro? Você olha para o salário, olha para as contas e tenta encontrar uma explicação. Talvez pense que está gastando demais. Talvez prometa que no próximo mês vai controlar melhor. Talvez corte um pequeno gasto, deixe de comprar alguma coisa ou tente economizar um pouco. Só que, mesmo fazendo tudo isso, a sensação continua sendo a mesma: o dinheiro não dá.
Existe uma diferença importante entre ganhar pouco dinheiro e ter pouco dinheiro disponível. Uma pessoa pode receber um salário razoável e ainda viver todos os meses com a sensação de escassez. Isso acontece quando uma parte significativa da renda já está comprometida antes mesmo de ela chegar às mãos do trabalhador. Quando isso acontece, não importa apenas quanto você ganha. É preciso entender quanto desse dinheiro realmente está livre para você decidir.
É aqui que o empréstimo consignado entra nessa história. Ele foi criado para facilitar o acesso ao crédito. A parcela é descontada diretamente do salário ou do benefício, o que reduz o risco para a instituição financeira e pode permitir condições que parecem mais confortáveis. Para quem precisa de dinheiro naquele momento, a proposta parece simples. Você recebe agora e paga aos poucos. O problema começa quando esse “aos poucos” ocupa uma parte cada vez maior da renda.
O consignado tem uma característica que pode fazer com que ele seja diferente de outras dívidas. Você não precisa se lembrar de pagar a parcela todos os meses. Ela simplesmente é descontada. Isso traz uma sensação de segurança, porque não existe o mesmo risco de esquecer um boleto ou atrasar uma prestação. Mas existe também um efeito silencioso: você se acostuma a receber menos dinheiro e passa a organizar a vida em torno de uma renda que já chega reduzida.
No começo, talvez a parcela pareça pequena. Depois aparece outra necessidade. Você contrata outro empréstimo. Algum tempo depois, surge uma proposta de refinanciamento. A parcela pode até diminuir, mas o prazo aumenta. Em outro momento, alguém oferece uma portabilidade. Depois vem a possibilidade de receber um valor adicional. E assim, pouco a pouco, o que começou como uma solução pontual pode se transformar em um ciclo permanente de crédito.
O problema é que o ciclo pode continuar por muito tempo sem parecer uma emergência. Não existe necessariamente uma cobrança insistente todos os dias. Não existe um boleto vencido batendo à sua porta. O desconto acontece de forma automática, dentro de uma rotina que vai se tornando normal. Você aprende a viver com aquele dinheiro menor. O que antes parecia temporário começa a parecer parte da sua vida financeira.
Até que chega um momento em que você percebe que alguma coisa está errada. Você trabalha, recebe, paga e continua sem conseguir construir nada. Quando aparece uma despesa inesperada, falta dinheiro. Quando surge uma oportunidade, você não consegue aproveitar. Quando precisa comprar alguma coisa importante, pensa em parcelar. E quando a situação aperta demais, uma nova oferta de crédito parece novamente uma saída possível.
É assim que muitas pessoas entram em um problema que não começa necessariamente com irresponsabilidade. Começa com uma decisão que parecia razoável naquele momento. Um dinheiro necessário para resolver uma emergência. Uma reforma. Uma dívida anterior. Uma ajuda para alguém da família. Uma despesa médica. Uma compra importante. Uma dificuldade temporária. O problema não está apenas na contratação daquele primeiro empréstimo. Está no que acontece depois, quando a renda continua comprometida e novas decisões são tomadas sobre um dinheiro que já não está disponível.
Por isso, este livro não foi escrito para dizer que você deveria ter feito tudo diferente. Não estamos aqui para julgar as decisões que você tomou quando precisava resolver um problema. Culpa não devolve dinheiro ao orçamento. Vergonha não reduz parcela. Arrependimento não libera margem. O que pode mudar sua situação é enxergar com clareza onde você está, entender o que está pagando e tomar decisões melhores a partir de agora.